- Home
-
Private Banking
- Market View
- Insights

Seit die Renditen von US-Staatsanleihen 20-Jahres-Hochs erreichen und das US-Finanzministerium verstärkt interveniert, ist der Anleihemarkt in den Schlagzeilen. Denn Anleiherenditen beeinflussen still und leise die Hypothekarzinsen, den Wert der Pensionsersparnisse, die Investitionspläne von Unternehmen und sogar die Politik.
Im August 2026 kündigte US-Finanzminister Scott Bessent an, dass das Finanzministerium seine Rückkäufe längerfristiger Staatsanleihen mindestens verdoppeln werde. Obwohl Rückkäufe an sich nicht ungewöhnlich sind und das Volumen der Intervention nur einen kleinen Bruchteil des Gesamtmarktes ausmacht: Allein die Ankündigung unterstrich die wachsenden Bedenken hinsichtlich steigender langfristiger Zinsen und des allgemeinen fiskalischen Ausblicks angesichts der USD 40 Billionen ausstehender US-Staatsanleihen. Die Aktion sorgte zunächst für Entspannung am Anleihemarkt; sie war jedoch von kurzer Dauer.
Der Anleihemarkt ist ein grundlegender Bestandteil des globalen Finanzsystems und spielt in jeder Volkswirtschaft eine entscheidende Rolle. Als primäre Finanzierungsquelle für viele öffentliche und private Projekte sind Anleihen ein wichtiger Motor für wirtschaftliche Entwicklung und die Schaffung von Arbeitsplätzen. Wenn eine nationale oder lokale Regierung oder ein Unternehmen Mittel braucht, kann es Geld leihen, indem es Anleihen an Investoren ausgibt.
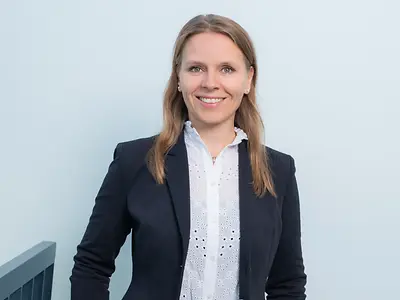
Tina Jessop ist Senior Economist im Makroökonomie-Team bei LGT Private Banking. Dort ist sie mitverantwortlich für den globalen Wirtschaftsausblick der Privatbank. Ihr Fokus liegt vor allem auf zyklischen und strukturellen wirtschaftlichen Trends und Veränderungen in den USA, im Euroraum und in der Schweiz. Dabei verbindet sie makroökonomische und geldpolitische Sichtweisen mit Entwicklungen auf der Mikroebene.
Tina Jessop, Senior Economist Europe bei LGT Private Banking, erklärt: "Staatsanleihen bilden das Fundament des Finanzsystems. Der Zinssatz, den die Regierung zahlt, hilft, die Kreditkosten in der gesamten Wirtschaft festzulegen, da Kreditnehmer eine Entschädigung zusätzlich zur Rendite vergleichsweise sicherer Staatsanleihen für das höhere Kreditrisiko verlangen - mit spürbaren Folgen. Höhere staatliche Kreditkosten können zu teureren Hypothekarzinsen, Autokrediten und anderen Arten von Konsumkrediten führen. Für Unternehmen erhöhen sie die Kosten für die Finanzierung einer neuen Fabrik, eines erneuerbaren Energieprojekts oder eines Rechenzentrums. Dies kann dazu führen, dass Unternehmen Investitionen verzögern oder weniger Mitarbeitende einstellen. Für Regierungen schränkt der höhere Zinsaufwand die Ausgaben für andere Bereiche wie Infrastruktur, Verteidigung, Bildung oder Gesundheitswesen ein."
Anleihe: Ein Wertpapier, das von einer Regierung oder einem Unternehmen ausgegeben wird, um Geld zu leihen. Anleihen zahlen Anlegerinnen und Anlegern in der Regel einen festen Zinssatz mit dem Versprechen, den Nennwert (par) der Anleihe bei Fälligkeit zurückzuzahlen.
Rendite: Die aktuelle Rendite entspricht der jährlichen Zinszahlung geteilt durch den aktuellen Marktpreis.
Diese Verbindung zwischen staatlicher und unternehmerischer Kreditaufnahme ist besonders wichtig in Zeiten wie diesen, in denen die Nachfrage nach langfristiger Finanzierung steigt. Regierungen nehmen grosse Beträge an Schulden auf, während Unternehmen Kapital für künstliche Intelligenz und breitere Technologieinvestitionen aufnehmen. Diese zunehmende Nachfrage nach Kapital sowie die Sorgen um hohe Staatsverschuldungen und das Risiko einer erneuten Inflation - verbunden mit höheren Energiepreisen - könnten zu höheren Renditen von Staatsanleihen beitragen.
Die Beziehung zwischen Zinssätzen und Anleihepreisen ist entscheidend, um die Dynamik des Anleihemarktes zu verstehen. Wenn die Zinsen steigen, fallen die Anleihepreise typischerweise - und umgekehrt. Tina Jessop ergänzt: "Der Anleihemarkt dient als Barometer für die allgemeine Verfassung der Wirtschaft und spiegelt die Leitzinsen der Zentralbank, erwartete Inflation, Wirtschaftswachstum, Risiko und den weiteren Ausblick. Er sendet somit wertvolle Signale der Anlegerstimmung und der wirtschaftlichen Erwartungen."
Interventionen auf dem Anleihemarkt sind kein neues Phänomen. Im Februar 1961 startete die Federal Reserve (Fed) Operation Twist, um eine stagnierende US-Wirtschaft anzukurbeln. Durch den Verkauf kurzfristiger Anleihen und den Kauf längerfristiger Anleihen wollte die Fed die Renditen längerfristiger Anleihen senken, mit der Begründung, dass dies nicht mehr Geld in die Wirtschaft brachte oder kurzfristige Kreditaufnahmen beeinträchtige. Operation Twist dauerte von 1961 bis 1965, und obwohl die längerfristigen Zinssätze sanken, argumentierten einige Ökonomen, dass dies tatsächlich das Ergebnis einer sich erholenden Wirtschaft gewesen sei.
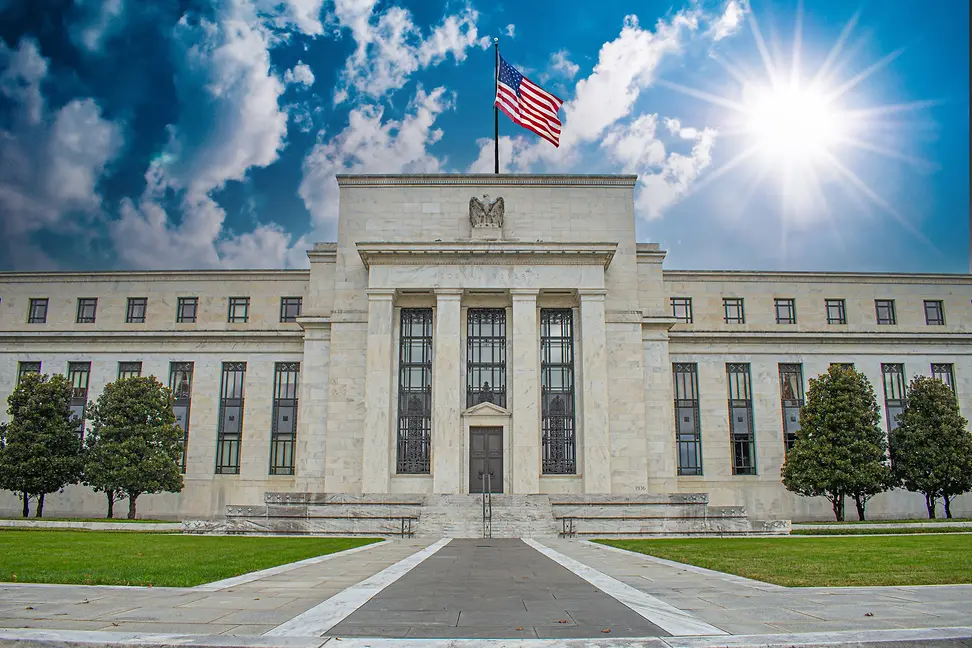
Eine weitere Intervention, von manchen als Operation Twist Redux bezeichnet, erfolgte im September 2011, als die Fed einen ähnlichen Ansatz verfolgte. Ziel war es, nach der globalen Finanzkrise 2008-09 Wohnungsbau und Unternehmensinvestitionen durch Senkung der langfristigen Zinsen zu stimulieren. Auch hier bleibt die genaue wirtschaftliche Auswirkung umstritten, wobei Kommentatoren argumentieren, dass die daraus resultierende allmähliche wirtschaftliche Erholung mehr mit beschleunigtem Geldwachstum als mit der Intervention zu tun hatte.
Quantitative Lockerung (QE) ist ein geldpolitisches Instrument, das von Zentralbanken genutzt wird, um die wirtschaftliche Aktivität durch Erhöhung der Geldmenge anzuregen. Durch den Kauf von Staatsanleihen und anderen Finanzanlagen mit neu geschaffenen Zentralbankreserven steigt die Geldmenge. Die Wirksamkeit von QE ist oft Gegenstand intensiver Debatten, da es schwierig sein kann, ihre Wirkung von anderen wirtschaftlichen und politischen Massnahmen zu unterscheiden.
Das US-Finanzministerium und die Federal Reserve beeinflussen beide den US-Staatsanleihemarkt (Treasury), haben jedoch unterschiedliche Aufgaben. Das Finanzministerium, das 1789 gegründet wurde, verwaltet die Bundesfinanzen und die vom Kongress und dem Präsidenten erlassene Finanzpolitik. Die 1913 gegründete Federal Reserve führt eigenständig Geldpolitik durch, um maximale Beschäftigung und stabile Preise zu fördern. Man kann sich das Finanzministerium als Finanzmanager der Regierung vorstellen, der staatliche Gelder einzieht und bei Bedarf Kredite aufnimmt, und die Federal Reserve als die Institution, die Zinssätze und Finanzbedingungen festlegt, um die Wirtschaft auf einen gesunden Wachstumspfad zu lenken.
Tina Jessop stellt klar: "Da beide Institute im selben Markt agieren, können ihre Handlungen miteinander interagieren. Aber routinemässige Ausgabe von Treasury-Titeln sollte nicht als monetäre Intervention bezeichnet werden, und der Kauf von Vermögenswerten der Federal Reserve zur Bekämpfung schwerer finanzieller Belastung sollte nicht zwangsläufig als fiskalpolitische Instrumente angesehen werden. Die vergangenen Jahre haben diese Trennlinie jedoch etwas verwischt - und die höhere Verschuldung könnte sie weiter verwischen."
Bondmärkten wird auch die Rolle der Zuchtmeister zugeschrieben (Bond-Vigilantes). Der Begriff bezieht sich auf institutionelle Investoren, die Staatsanleihen verkaufen, wenn sie die Fiskalpolitik für untragbar oder inflationsfördernd halten. Wenn sich diese Akteure vom Anleihemarkt zurückziehen, steigen die Zinsen und die Anleihepreise fallen. Das, so zeigt die Geschichte, bedeutet, dass sie erheblichen Einfluss auf die Finanzpolitik, die Märkte und die Wirtschaft haben können. Auch in der Politik, wie die ehemalige britische Premierministerin Liz Truss herausfand, als ihre Ankündigung von ungedeckten Steuersenkungen und Energiesubventionen zu Marktpanik führte, da Investoren explodierende Staatsschulden, einen Rekordrückgang des britischen Pfunds und explodierende Staatskreditkosten befürchteten. Kurz darauf trat sie zurück.
Die Expertinnen und Experten der LGT analysieren laufend die globale Markt- und Wirtschaftsentwicklung. Mit unseren Publikationen zu den internationalen Finanzmärkten, Branchen und Unternehmen treffen Sie fundierte Anlageentscheide.
Einige Ökonominnen und Ökonomen glauben, dass wachsende Staatsverschuldungen und anhaltende Inflation dazu führen könnten, dass der Anleihemarkt seine Funktion als Zuchtmeister wieder wahrnehmen könnte. Während einige glauben, dass der Einfluss übertrieben ist, zeigt dies die Bedeutung einer aktiven Überwachung durch den Anleihemarkt. Unabhängig davon, ob sie als Zuchtmeister bezeichnet werden oder nicht, können die Ansichten der Anleihemarktteilnehmer zu Fiskalpolitik und Inflation Aktien, Währungen und die Gesamtwirtschaft beeinflussen.
Die entscheidende Frage ist nicht, ob die Renditen von Staatsanleihen steigen, sondern warum. Höhere Renditen, die durch stärkeres nominales Wachstum angetrieben werden, können ein gesundes Zeichen für eine beständige Wirtschaft und verbesserte Gewinnaussichten sein. Im Gegensatz dazu sind höhere Renditen, die durch anhaltende Inflation oder Sorgen über erhöhte Staatsverschuldungen verursacht werden, problematischer: Sie erhöhen die Kreditkosten in der gesamten Wirtschaft, ohne dass sich die Aussichten verbessern.
Tina Jessop beschreibt es wie folgt: "Generell sind höhere Renditen nicht ohne Konsequenzen. Sie können den Marktwert der bestehenden Anleihen in Portfolios und Pensionsfonds senken. Sie erhöhen auch den Diskontsatz für zukünftige Unternehmensgewinne, was Druck auf die Aktienbewertung ausüben kann."
Daher ist das Verständnis für den Anleihemarkt sowohl für private als auch für institutionelle Anleger entscheidend, da sie dann fundierte Entscheidungen treffen können, die mit ihren finanziellen Zielen und ihrer Risikotoleranz übereinstimmen.