- Home
-
Private Banking
- Market View
- Insights
Wenige Institutionen prägen die Erträge an den Märkten so stark wie Zentralbanken. Doch ihre Sprache ist nicht immer leicht verständlich. Da ist von "Falken" und "Tauben" die Rede, die Geldpolitik wird "gestrafft" oder "gelockert". Was bedeuten diese Begriffe - und weshalb sind sie für Anlegerinnen und Anleger wichtig?
Im September 2026 erhöhte die US-Notenbank Federal Reserve (Fed) erstmals seit mehr als drei Jahren die Zinsen. Einen Tag später liess die Bank of England (BoE) ihren Leitzins unverändert. Dabei standen beide vor derselben Herausforderung: einem kräftigen Anstieg der weltweiten Energiepreise.
Weshalb reagierten sie unterschiedlich? Auch wenn Zentralbanken ähnlichen wirtschaftlichen Belastungen ausgesetzt sind, können sie zu unterschiedlichen Einschätzungen gelangen, wie darauf zu reagieren ist. Wer ihre Beweggründe und die Sprache ihrer Kommunikation versteht, kann Entwicklungen an den Finanzmärkten besser einordnen.
Eine Universalbank wie JPMorgan oder HSBC nimmt Einlagen entgegen und vergibt Kredite. Eine Zentralbank steht dagegen an der Spitze des Finanzsystems. Sie ist die Bank des Staates und der anderen Banken, gibt die Währung aus und ist für stabile Preise verantwortlich.
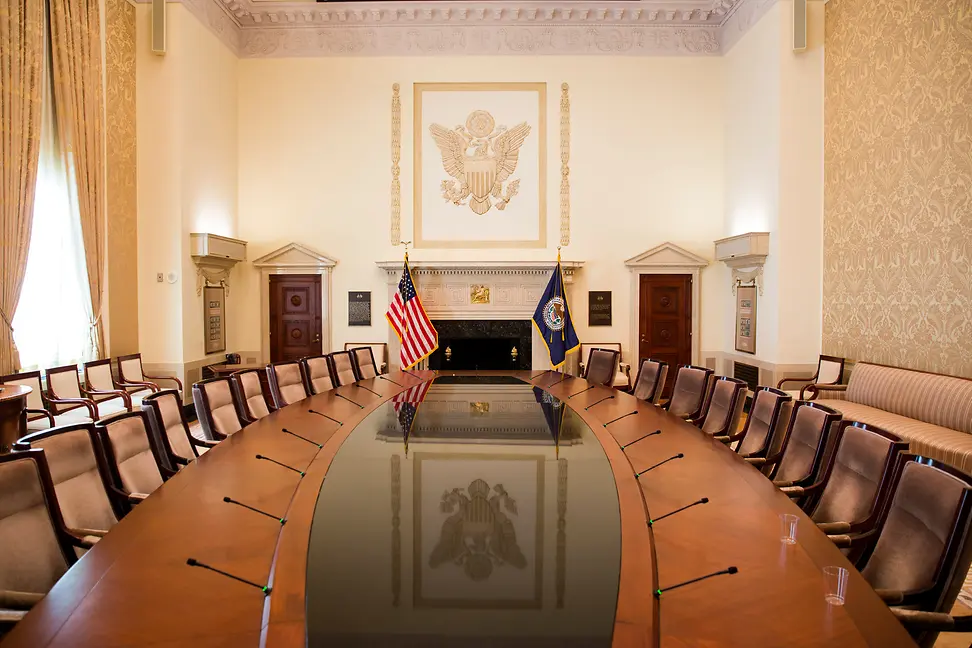
In Grossbritannien übernimmt die BoE diese Aufgaben. Seit 1997 entscheidet sie unabhängig von der Regierung über die Geldpolitik. Das Ziel gibt die Regierung vor: eine Inflation von 2 %, gemessen am Verbraucherpreisindex (Consumer Prices Index, CPI). Wie dieses Ziel erreicht werden soll, entscheidet der neunköpfige geldpolitische Ausschuss der BoE, das Monetary Policy Committee (MPC). Seine Abstimmungen, Sitzungsprotokolle und die Reden seiner Mitglieder liefern einen Grossteil der Begriffe, die den Zentralbankjargon prägen.
Die Inflation trifft selten genau den Zielwert. Meist geht es deshalb um die Frage, welches Risiko schwerer wiegt: zu rasch steigende Preise oder zu schwaches Wirtschaftswachstum. Die aus der Aussenpolitik entlehnten Begriffe "Falken" und "Tauben" beschreiben, wie Zentralbankverantwortliche diese Risiken gewichten.
Falken geben der Inflationsbekämpfung Vorrang. Sie befürworten deshalb eher höhere Zinsen oder wollen diese länger auf hohem Niveau halten - auch wenn das Wachstum darunter etwas leidet. Höhere Zinsen bringen Sparerinnen und Sparern mehr Ertrag und verteuern Kredite. Das bremst die Ausgaben und lässt mit der Zeit den Preisdruck nachlassen.
Tauben legen mehr Gewicht auf Wachstum und Beschäftigung. Sie sprechen sich deshalb eher für Zinssenkungen aus oder wollen mit Erhöhungen noch zuwarten. Auch eine zu niedrige Inflation bereitet ihnen Sorgen. Denn wenn die Preise kaum steigen oder sogar fallen, tendieren Haushalte und Unternehmen dazu, Ausgaben und Investitionen aufzuschieben: Sie rechnen damit, dass die Preise sinken oder weiterhin nur wenig zulegen. Dadurch können Nachfrage und Wirtschaftswachstum nachlassen, was die Inflation weiter drückt.
Japan veranschaulicht diesen Zusammenhang. Dort ging eine lange Phase der Deflation von den späten 1990er bis in die frühen 2010er Jahre mit anhaltend schwacher Nachfrage und geringem Wachstum einher.
Wie unterschiedlich die Prioritäten ausfallen, zeigt sich in den Abstimmungen der geldpolitischen Ausschüsse. An der September-Sitzung der BoE stimmten sechs Mitglieder dafür, den Leitzins, die sogenannte Bank Rate, bei 3.75 % zu belassen. Drei Mitglieder - bei dieser Abstimmung die Falken - wollten ihn erhöhen. Die Märkte reagieren allerdings nicht nur auf den Entscheid selbst, sondern auch auf die begleitenden Aussagen. Deshalb kann ein sogenannter "hawkish hold" die Anleiherenditen steigen lassen: Die Zentralbank belässt die Zinsen zwar unverändert, signalisiert aber, dass eine Erhöhung nötig werden könnte.
Bis eine Leitzinsänderung ihre volle Wirkung entfaltet, können bis zu zwei Jahre vergehen. Zentralbanken müssen deshalb einschätzen, wohin sich die Inflation entwickelt. Ihr aktueller Stand allein reicht dafür nicht aus. Sie achten auf:
Entscheidend ist unter anderem, wie hartnäckig die Inflation sein dürfte. Ist ein Preisanstieg die Folge eines vorübergehenden Schocks, oder droht sich die Teuerung zu verfestigen? Ein Energiepreisschock kann die Inflation rasch in die Höhe treiben, ohne dauerhaft für Preisdruck zu sorgen. Ist jedoch zugleich der Arbeitsmarkt angespannt, finden Unternehmen also nur schwer genügend Arbeitskräfte, können Beschäftigte höhere Löhne durchsetzen. Erhöhen die Unternehmen anschliessend ihre Preise, um die gestiegenen Lohnkosten zu decken, verfestigt sich der zunächst einmalige Inflationsschub. Man spricht dann von einem "Zweitrundeneffekt".
George Harper ist Aktienanalyst im Research-Team von LGT Wealth Management und zuständig für globale Aktien. Zuvor betreute er als Investment Manager die Portfolios von Kundinnen und Kunden.
Wie wichtig diese Unterscheidung ist, zeigte sich 2021. Viele Zentralbanken bezeichneten die steigende Inflation damals zunächst als "vorübergehend". Sie erwarteten, dass die Teuerung nachlassen würde, sobald sich die Lieferkettenstörungen und andere pandemiebedingte Belastungen abschwächten. Doch die Inflation hielt sich hartnäckiger als erwartet. In Grossbritannien erreichte sie im Oktober 2022 schliesslich einen Höchststand von 11.1 %. Das bedeutet nicht, dass sich jeder Inflationsschub verfestigt. Zentralbanken müssen aber prüfen, ob ein anfänglicher Schock auf die Löhne, die Preise und die Binnennachfrage insgesamt übergreift.
Dies erklärt auch, weshalb die Fed und die BoE auf ähnlichen Inflationsdruck unterschiedlich reagieren können. In den USA liegt die Inflation bei 3.4 %. Neben höheren Energiekosten trägt dort eine starke Binnennachfrage zum Preisdruck bei. Für die Fed spricht deshalb mehr für eine Zinserhöhung. In Grossbritannien beträgt die Inflation 3.1 %. Dass sie zuletzt über dem Zielwert lag, war jedoch stärker auf die höheren Energiekosten zurückzuführen. Gleichzeitig lässt die Teuerung bei Dienstleistungen nach, und der Arbeitsmarkt kühlt sich ab. Es gibt somit weniger Hinweise darauf, dass der Lohn- und Preisdruck im Inland die Inflation verfestigt. Die BoE hat die Zinsen deshalb unverändert gelassen.
Eine geldpolitische "Straffung" verteuert die Kreditaufnahme und soll Ausgaben und Nachfrage bremsen. Eine "Lockerung" bewirkt das Gegenteil. Das wichtigste Instrument ist der Leitzins, in Grossbritannien als Bank Rate bezeichnet. Er beeinflusst die Zinsen auf Hypotheken, Kredite und Sparguthaben.
Auch wenn die Zinsen bei null liegen, können Zentralbanken die Wirtschaft beeinflussen.
Nach der Finanzkrise von 2008 sanken die Zinsen auf nahezu null. Für weitere Zinssenkungen blieb den Zentralbanken damit kaum Spielraum. Um die Finanzierungskosten dennoch zu senken und die Nachfrage zu stützen, griffen sie zu einem zweiten Instrument: der quantitativen Lockerung, auf Englisch "Quantitative Easing" (QE). Dabei schafft die Zentralbank neues Geld und kauft damit Anleihen, meist Staatsanleihen. Die zusätzliche Nachfrage lässt die Anleihekurse steigen. Da eine Anleihe einen festen Zinsbetrag zahlt, sinkt bei einem höheren Kaufpreis die Rendite - also der Ertrag, den Anlegerinnen und Anleger mit ihr erzielen. Niedrigere Anleiherenditen verbilligen wiederum die langfristige Finanzierung, etwa Festhypotheken oder Unternehmensanleihen. Die BoE begann im März 2009 mit QE. Bis Ende 2021 hatte sie Anleihen im Wert von GBP 895 Milliarden gekauft.
Die Expertinnen und Experten der LGT analysieren laufend die globale Markt- und Wirtschaftsentwicklung. Mit unseren Publikationen zu den internationalen Finanzmärkten, Branchen und Unternehmen treffen Sie fundierte Anlageentscheide.
Die quantitative Straffung, auf Englisch "Quantitative Tightening" (QT), kehrt diesen Vorgang um. Statt weitere Anleihen zu kaufen, baut die Zentralbank ihre Bestände ab. Sie ersetzt fällig werdende Titel nicht mehr und verkauft zum Teil auch Anleihen direkt. Damit müssen mehr Anleihen andere Käuferinnen und Käufer finden. Das drückt tendenziell die Kurse und lässt die Renditen steigen, wodurch sich Kredite in der gesamten Wirtschaft verteuern. Die BoE begann 2022 mit QT. Anders als die US-Notenbank und die Europäische Zentralbank hat sie dabei Anleihen nicht nur auslaufen lassen, sondern auch verkauft. Zuletzt kündigte sie an, die Bestände längerfristig durch auslaufende Anleihen abzubauen, um die Auswirkungen auf den Markt zu begrenzen.
Während der Leitzins vor allem die kurzfristigen Finanzierungskosten steuert, wirken QE und QT direkter auf die Renditen länger laufender Anleihen. Zusammen bieten diese Instrumente den Zentralbanken verschiedene Möglichkeiten, die Wirtschaft anzukurbeln oder zu bremsen - und damit letztlich die Inflation zu beeinflussen.
| Falken / Straffung | Tauben / Lockerung | |
| Leitzinsen | Werden erhöht oder hoch gehalten | Werden gesenkt oder niedrig gehalten |
| Anleihebestände | QT: Bestände werden abgebaut | QE: Anleihen werden gekauft |
| Kreditaufnahme | Wird teurer | Wird günstiger |
| Sparen | Bringt mehr Zinsertrag | Bringt weniger Zinsertrag |
| Währung | Wertet tendenziell auf | Wertet tendenziell ab |
| Ziel | Nachfrage und Inflation dämpfen | Wachstum und Beschäftigung stützen |
Erwartungen bewegen die Märkte. Entscheidend ist deshalb, ob der jüngste Zinsentscheid oder eine Rede stärker auf Inflationsbekämpfung oder Wachstumsförderung hindeutet, als Anlegerinnen und Anleger erwartet hatten. Eine weithin erwartete Zinssenkung bewegt die Märkte beispielsweise möglicherweise kaum. Eine überraschende Senkung würde hingegen die Anleiherenditen sinken und die Kurse steigen lassen.
Sparerinnen und Sparer erhalten bei höheren Zinsen mehr Ertrag auf ihre Guthaben. Sobald die Zinsen sinken, schwindet dieser Vorteil. Bei Anleihen entwickeln sich Kurse und Renditen gegenläufig. Ein unerwartet restriktives Signal drückt deshalb tendenziell die Kurse, während ein überraschendes Signal für eine lockerere Geldpolitik sie steigen lässt. Höhere Renditen bedeuten allerdings auch höhere Erträge beim Neukauf. Im Jahr 2020 lag die Rendite einer britischen Staatsanleihe mit zehnjähriger Laufzeit unter 1 %. Heute beträgt sie rund 5.4 % und liegt damit so hoch wie seit der Finanzkrise nicht mehr. Wer jetzt GBP 10 000 investiert und die Anleihe bis zur Fälligkeit hält, würde sich einen Ertrag von rund GBP 540 pro Jahr sichern. Im Jahr 2020 wären es weniger als GBP 100 gewesen.
Zinsentscheide können auch weit über die Landesgrenzen hinaus Wirkung zeigen.
Auch Aktien reagieren auf die Geldpolitik. Niedrigere Zinsen senken die Finanzierungskosten der Unternehmen und erhöhen den heutigen Wert künftiger Gewinne. Das stützt die Aktienkurse, besonders bei Unternehmen, deren Gewinne weiter in der Zukunft liegen. Eine Straffung wirkt umgekehrt und belastet stark verschuldete Unternehmen besonders. Höhere Zinsen können zugleich Kapital aus dem Ausland anziehen und die Währung stärken. Dadurch verändert sich auch der Wert internationaler Anlagen, wenn er in Pfund Sterling berechnet wird. Diesen Zusammenhang erläutert unser Währungsleitfaden näher.
Zentralbanken beeinflussen sich auch gegenseitig. Zinserhöhungen der Bank of Japan haben die Renditen zehnjähriger japanischer Staatsanleihen auf rund 3 % steigen lassen - den höchsten Stand seit drei Jahrzehnten. Jahrelang erzielten japanische Anlegerinnen und Anleger im Inland kaum Erträge und investierten deshalb grosse Summen im Ausland. So wurden sie zur grössten ausländischen Gläubigergruppe der USA und zu bedeutenden Käufern britischer Staatsanleihen. Da nun auch im Inland wieder ansprechende Renditen möglich sind, gibt es weniger Gründe, das Geld im Ausland anzulegen. Zieht sich eine so grosse Käufergruppe zurück, müssen andere Staaten höhere Renditen bieten, um Anlegerinnen und Anleger zu gewinnen. Dies ist einer der Gründe, weshalb die Renditen in diesem Jahr weltweit gestiegen sind.